Inhoud7 onderdelen
Deze gids verscheen oorspronkelijk in het Duits op handgetestet.de.
Een dakpan raakt los in de storm en komt op een geparkeerde auto terecht. Een stoeptegel steekt omhoog, een voorbijganger struikelt. In januari ligt er ijs voor het huis en niemand heeft gestrooid. In al deze gevallen klopt de benadeelde eerst bij de eigenaar aan. Of dan de particuliere aansprakelijkheidsverzekering betaalt of een aparte aansprakelijkheidsverzekering voor huis- en grondeigenaren (in Duitsland: Haus- und Grundbesitzerhaftpflicht) nodig is, hangt bijna alleen af van één vraag: woon je zelf in het huis, of verhuur je het?
We raden geen verzekeraar en geen polis aan. Hier lees je wanneer de verzekering nodig is, wanneer niet, en waar je in het contract op moet letten. In het concrete geval beslissen de voorwaarden.
Waar eigenaren voor instaan
Eigenaren hebben een zorgplicht voor de veiligheid van hun omgeving. Volgens de GDV, de Duitse verzekeringsbond, moeten zij voetgangers en fietsers beschermen tegen gevaren die uitgaan van hun vastgoed en de aangrenzende trottoirs. Voor delen van gebouwen bestaat een eigen bepaling. Volgens § 836 BGB (het Duitse burgerlijk wetboek) is de bezitter van een perceel aansprakelijk als delen van een gebouw loskomen of het gebouw instort en dat te wijten is aan een gebrekkige bouw of gebrekkig onderhoud. Hij kan zich vrijpleiten als hij de nodige zorgvuldigheid in acht heeft genomen. Wie verkoopt, is niet meteen van alles af: een vorige bezitter is nog aansprakelijk als er binnen een jaar na het einde van zijn bezit een deel loskomt, tenzij hij zorgvuldig was.
De aansprakelijkheidsverzekering voor huis- en grondeigenaren toetst zulke claims, betaalt de terechte en weert de onterechte af. Volgens de GDV betaalt ze bijvoorbeeld bij een losse stoeptegel, ijzel op het trottoir, dakpannen op straat, omgevallen bomen of vallende ijspegels. Schade aan het eigen gebouw is daarentegen een zaak voor de opstalverzekering (in het Engels).
Zelf bewoond: meestal volstaat de particuliere aansprakelijkheidsverzekering
Wie zijn eengezinswoning zelf bewoont en geen huurders heeft, is in de regel gedekt via de particuliere aansprakelijkheidsverzekering. Dat schrijven de GDV en de Verbraucherzentrale (Duitse consumentenorganisatie) eensgezind. De GDV geeft voorbeelden: een slecht bevestigde bloembak valt op een auto, een zelf opgehangen plafondlamp verwondt een bezoeker. Wie zijn gebouw zelf bewoont en een particuliere aansprakelijkheidsverzekering heeft, heeft volgens de bond geen aparte polis voor grondeigenaren nodig. Wat de particuliere aansprakelijkheidsverzekering verder dekt, lees je in de gids Particuliere aansprakelijkheidsverzekering (in het Engels).
De grens is scherper dan velen denken. Volgens de GDV geldt de dekking via de particuliere aansprakelijkheidsverzekering alleen als de eengezinswoning op drie vertrekken na door de verzekeringnemer zelf wordt gebruikt. Een verhuurde inliggende woning kan dat doen omslaan. Dan heeft de eigenaar een aansprakelijkheidsverzekering voor huis- en grondeigenaren nodig. Controleer hoe je eigen polis dat formuleert. Sommige voorwaarden zijn ruimer.
Wanneer je de verzekering nodig hebt
| Jouw situatie | Wie betaalt aansprakelijkheidsschade | Opmerking |
|---|---|---|
| Eengezinswoning, zelf bewoond | Particuliere aansprakelijkheidsverzekering | geen aparte polis voor grondeigenaren nodig |
| Eengezinswoning met verhuurde inliggende woning | Aansprakelijkheidsverzekering voor huis- en grondeigenaren | particuliere aansprakelijkheidsverzekering volgens GDV alleen als alles op drie vertrekken na zelf wordt gebruikt |
| Verhuurd huis | Aansprakelijkheidsverzekering voor huis- en grondeigenaren | premie als servicekosten door te berekenen, als dat in het huurcontract staat |
| Meergezinswoning | Aansprakelijkheidsverzekering voor huis- en grondeigenaren | strooiplicht voor alle paden rond het huis regelen |
| Appartement in een gemeenschap van eigenaars | Gemeenschap voor het gemeenschappelijk eigendom | eigen particuliere aansprakelijkheidsverzekering dekt appartement, kelder, parkeerplaats |
| Onbebouwd perceel | afhankelijk van de particuliere polis, anders een aparte verzekering | voorwaarden controleren |
| Huurder met overgedragen strooiplicht | Particuliere aansprakelijkheidsverzekering van de huurder | eigenaar moet blijven controleren |
De vuistregel luidt dus: wie verhuurt, heeft de verzekering nodig, wie er zelf woont, meestal niet.
Bij appartementen helpt de indeling van de GDV. De aansprakelijkheidsverzekering van de individuele eigenaar dekt alleen gevaren die uitgaan van zijn appartement, de bijbehorende kelderruimte en een afgebakende parkeerplaats. Voor trappenhuis, dak en trottoir heeft de gemeenschap een eigen aansprakelijkheidsverzekering voor grondeigenaren nodig.
Bij een onbebouwd perceel, zoals een geërfd stuk weiland of een bouwkavel, raadt de GDV aan de verzekeringsvoorwaarden erop na te slaan, want hier kan extra dekking nodig zijn. Of de particuliere aansprakelijkheidsverzekering zulke percelen meeneemt, regelt de betreffende polis. Staat daar niets over, dan blijft een aparte verzekering over. Eén boom aan de rand is genoeg om van het weiland een aansprakelijkheidsrisico te maken.
Strooiplicht: wie ruimt, wie is aansprakelijk
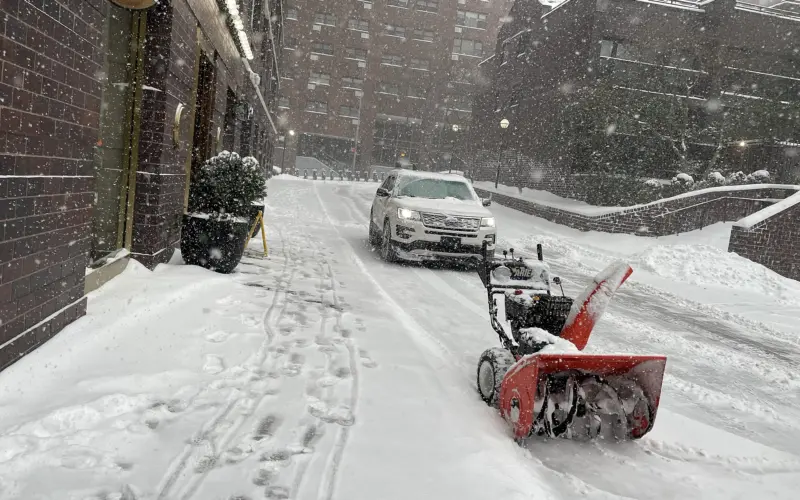
In de winter wordt het onderwerp heel concreet. Eigenaren moeten in Duitsland trottoirs en opritten sneeuwvrij maken en bevroren oppervlakken strooien. Wanneer, regelen de gemeenten. Volgens de GDV geldt op werkdagen meestal de tijd tussen 7 en 20 uur, op zon- en feestdagen vanaf 8 of 9 uur. De winterdienst mogen eigenaren via het huurcontract of het huisreglement op huurders overdragen. Helemaal vrij zijn ze daarmee niet, benadrukt de Verbraucherzentrale: ze blijven verplicht om te controleren. Ontbreekt een uitdrukkelijke regeling in het huurcontract, dan blijft de verhuurder volgens de GDV als enige verantwoordelijk.
Ook een ingehuurde winterdienst ontslaat je niet volledig. Je moet controleren of die zijn werk echt doet. En valt er iemand op een niet geruimd pad, dan is in de regel aansprakelijk wie de plicht had. Bij verhuurde huizen springt dan de aansprakelijkheidsverzekering voor grondeigenaren bij, bij zelf bewoonde de particuliere aansprakelijkheidsverzekering, bij huurders met overgedragen strooiplicht hun eigen particuliere aansprakelijkheidsverzekering.
Een fictief geval uit een verhuurd driegezinshuis laat zien hoe dat in elkaar grijpt. In het huurcontract staat dat de huurders om beurten ruimen. Het gezin dat aan de beurt is, is tijdens de feestdagen op reis, niemand neemt het over, en ’s ochtends valt een bezorger op het bevroren pad. Hij zal zich wenden tot het gezin dat had moeten ruimen, en hun particuliere aansprakelijkheidsverzekering beoordeelt de zaak. Hij kan zich echter evengoed tot de eigenaar wenden, omdat die moet controleren of de afspraken worden nagekomen. Dan is de aansprakelijkheidsverzekering voor grondeigenaren aan zet. Wie uiteindelijk betaalt, zoeken de verzekeraars onderling uit en desnoods een rechter. Voor jou als verhuurder telt vooral dat je hoe dan ook verzekerd bent en je controle kunt aantonen, bijvoorbeeld met een schema van wie wanneer ruimt en een vervangingsregeling voor vakanties.
Wat geen enkele verzekering betaalt: de boete. Wie zijn ruimplicht opzettelijk of nalatig schendt, bijvoorbeeld omdat hij op vakantie is, begaat volgens de GDV een overtreding. De boetes lopen op tot in de vijf cijfers en blijven voor jouw rekening. Wie in de winter langer weg is, regelt vervanging. Gereedschap daarvoor vind je in onze gidsen over de sneeuwschuiver (in het Engels) en de strooiwagen.
Sneeuw op het dak is een hoofdstuk apart. Glijdt er een dakpakket sneeuw naar beneden of valt een grote ijspegel op iemand en treft de verantwoordelijke blaam, dan betaalt bij verhuurde gebouwen volgens de Verbraucherzentrale de aansprakelijkheidsverzekering voor grondeigenaren. Bezwijkt het dak onder het gewicht, dan is dat geen aansprakelijkheids- maar gebouwschade, en die dekt de opstalverzekering alleen met een dekking voor natuurgeweld (Elementarschutz).
Wat er in het contract moet staan
Stiftung Warentest, de Duitse consumententestorganisatie, heeft in Finanztest 5/2024 aansprakelijkheidspolissen voor huis- en grondeigenaren van 32 aanbieders vergeleken. Haar toetspunten uit het vrij leesbare deel: het verzekerde bedrag moet minimaal 10 miljoen euro zijn, ook al zijn zulke grote schades zeldzaam. Kleinere bouwprojecten zoals een verbouwing of uitbreiding moeten meeverzekerd zijn, bij de meeste polissen tot een bouwsom in de middelste vijf cijfers, bij sommige tot het dubbele. Wordt de bouwsom groter, dan komt er een aansprakelijkheidsverzekering voor bouwheren bij.
Een ander punt zijn zonnepanelen. Veel verzekeraars nemen het aansprakelijkheidsrisico van een zonne-installatie mee, bijvoorbeeld als een storm panelen van het dak blaast. Bij veel polissen vond Stiftung Warentest echter gaten: slechts 11 van de 72 aanbiedingen dekten alle belangrijke risico’s volledig. Heb je een installatie op het dak, vraag er dan gericht naar.
En de kosten? Verhuurders mogen de premie doorberekenen. De Duitse Betriebskostenverordnung (verordening servicekosten) rekent in § 2 nr. 13 de aansprakelijkheidsverzekering voor het gebouw uitdrukkelijk tot de kosten die mogen worden doorberekend, op voorwaarde dat het huurcontract die doorberekening voorziet. Voor huurders is dat goed om te weten als ze de afrekening controleren.
Vergelijken en overstappen
Volgens Stiftung Warentest zijn de prijsverschillen groot, ook tussen polissen met even goede dekking. Vergelijken helpt dus, als je de toetspunten van hierboven ernaast legt. De rekenmodule van onze partner Tarifcheck (Duitse vergelijkingssite) geeft een overzicht, maar vervangt geen advies en toont niet per se alle aanbieders. Tarifcheck is naar eigen zeggen geen makelaar of bemiddelaar. Komt er via onze link een contract tot stand, dan kan dat ons een vergoeding opleveren. Wanneer je kunt opzeggen, staat op het polisblad.
Voor dierhouders geldt een eigen aansprakelijkheid zonder schuld; wat paardeneigenaren moeten verzekeren, legt de gids over de aansprakelijkheidsverzekering voor paarden uit.
Veelgestelde vragen
Wie heeft een aansprakelijkheidsverzekering voor huis- en grondeigenaren nodig?
Volgens de GDV (Duitse verzekeringsbond) iedereen die zijn vastgoed verhuurt, daarnaast gemeenschappen van eigenaars en eigenaren van eengezinswoningen met een inliggende woning, als zij niet op drie vertrekken na alles zelf gebruiken. Bij onbebouwde percelen hangt het af van de voorwaarden van de particuliere aansprakelijkheidsverzekering.
Volstaat de particuliere aansprakelijkheidsverzekering voor een eengezinswoning waar je zelf woont?
Meestal wel. De GDV en de Verbraucherzentrale (Duitse consumentenorganisatie) noemen de particuliere aansprakelijkheidsverzekering voldoende voor zelf bewoonde eengezinswoningen zonder huurders. Controleer toch hoe jouw polis met verhuurde ruimtes omgaat.
Wie is aansprakelijk als iemand valt op het niet geruimde trottoir?
In de regel degene die de sneeuwruim- en strooiplicht had. Bij verhuurde huizen betaalt dan de aansprakelijkheidsverzekering voor grondeigenaren, bij zelf bewoonde de particuliere aansprakelijkheidsverzekering, bij huurders met overgedragen strooiplicht hun eigen particuliere aansprakelijkheidsverzekering. Boetes betaalt geen enkele verzekering.
Mag de verhuurder de strooiplicht op huurders overdragen?
Ja, via het huurcontract of het huisreglement. Volgens de Verbraucherzentrale blijft de eigenaar wel verplicht om te controleren. Ontbreekt een uitdrukkelijke regeling in het huurcontract, dan blijft de verhuurder volgens de GDV als enige verantwoordelijk.
Welk verzekerd bedrag moet de aansprakelijkheidsverzekering voor grondeigenaren hebben?
Stiftung Warentest (Duitse consumententestorganisatie) noemt in Finanztest 5/2024 minimaal 10 miljoen euro. Kleinere verbouwingen en uitbreidingen moeten meeverzekerd zijn; bij grotere bouwprojecten komt er een aansprakelijkheidsverzekering voor bouwheren bij.
Mag de verhuurder de kosten doorberekenen aan de huurders?
Ja, als het huurcontract dat bepaalt. De Duitse Betriebskostenverordnung (verordening servicekosten) rekent in § 2 nr. 13 de aansprakelijkheidsverzekering voor het gebouw tot de servicekosten die mogen worden doorberekend.
Bronnen
- § 836 BGB: aansprakelijkheid van de bezitter van een perceel
- § 2 Betriebskostenverordnung
- GDV: welke verzekering betaalt als de strooiplicht is geschonden? (07.01.2026)
- GDV: de belangrijkste verzekeringen voor huiseigenaren
- Verbraucherzentrale: sneeuw, ijs, gladheid
- Stiftung Warentest: Haus- und Grundbesitzer-Haftpflicht, Finanztest 5/2024
- Tarifcheck: Haus- und Grundbesitzerhaftpflicht
Waar te koop
- Vergelijken bij Tarifcheck: Einfamilienhaus, selbst bewohntBekijken bij TarifcheckVerkrijgbaar in Duitsland: Tarifcheck
- Vergelijken bij Tarifcheck: Einfamilienhaus mit vermieteter EinliegerwohnungBekijken bij TarifcheckVerkrijgbaar in Duitsland: Tarifcheck
- Vergelijken bij Tarifcheck: Vermietetes HausBekijken bij TarifcheckVerkrijgbaar in Duitsland: Tarifcheck
- Vergelijken bij Tarifcheck: MehrfamilienhausBekijken bij TarifcheckVerkrijgbaar in Duitsland: Tarifcheck
- Vergelijken bij Tarifcheck: Eigentumswohnung in einer GemeinschaftBekijken bij TarifcheckVerkrijgbaar in Duitsland: Tarifcheck
- Vergelijken bij Tarifcheck: Unbebautes GrundstückBekijken bij TarifcheckVerkrijgbaar in Duitsland: Tarifcheck
- Vergelijken bij Tarifcheck: Mieter mit übertragener StreupflichtBekijken bij TarifcheckVerkrijgbaar in Duitsland: Tarifcheck
Nog niet beslist?
Vergelijk rustig verder – alle artikelen in deze rubriek worden maandelijks gecontroleerd op nieuwe en uitgefaseerde modellen.