Indice7 sezioni
Questa guida è stata pubblicata originariamente in tedesco su handgetestet.de.
Nell’assicurazione del contenuto di casa conta meno il premio che un unico numero. Se la somma assicurata è troppo bassa, l’assicuratore riduce ogni danno, anche quello piccolo. Verifica quindi prima come è stata stabilita la tua somma, e solo dopo quanto costa la copertura. Qui non consigliamo una singola tariffa. Ricevi il metodo di calcolo e i punti del contratto in cui le cose si inceppano.
Un calcolo che chiunque può fare a grandi linee
Secondo la BaFin (autorità tedesca di vigilanza finanziaria) la somma deve corrispondere al valore del contenuto della casa. Di norma si assicura al valore a nuovo, cioè a quanto costano le cose oggi da nuove. Non a quanto le hai pagate a suo tempo. Molti lo sottovalutano, soprattutto per cucina, abbigliamento e libri.
Le strade sono due. Con il modello a superficie applichi un forfait per metro quadrato, il GDV (associazione tedesca degli assicuratori) indica di solito da seicentocinquanta a settecentocinquanta euro, la Verbraucherzentrale (centrale tedesca dei consumatori) almeno circa seicentocinquanta. Per 80 metri quadrati il forfait più basso dà matematicamente una somma di 52.000. Con il modello a somma, invece, elenchi ogni oggetto con il suo valore a nuovo. È più preciso e costa una domenica di lavoro.
Un vantaggio del modello a superficie: molti assicuratori rinunciano in questo caso alla verifica della sottoassicurazione. Vale però solo se è concordato. Chiedilo e fattelo mostrare. Chi ha un arredamento di pregio, con il forfait potrebbe comunque restare troppo basso, perché oltre la somma concordata non paga nessuno.
| Punto | Che cosa vale | Come verificarlo |
|---|---|---|
| Modello a superficie | forfait per metro quadrato | cercare nel contratto la rinuncia alla sottoassicurazione |
| Modello a somma | valutazione singola di tutte le cose | aggiornare l’elenco ogni anno e dopo acquisti importanti |
| Oggetti di valore | spesso il 20 per cento della somma | stimare gioielli, contanti, opere d’arte |
| Bicicletta | fuori casa spesso solo con un’aggiunta | chiarire valore e luogo di parcheggio |
| Eventi naturali | piogge torrenziali e alluvioni di solito a parte | tenere conto di cantina, piano terra, posizione |
Quando la somma non basta
Il meccanismo è semplice. E implacabile. Se cose del valore del 100 per cento sono assicurate solo al 50 per cento, l’assicuratore paga la metà di ogni danno. L’esempio della Verbraucherzentrale: anche un danno ben al di sotto della somma assicurata viene ridotto in proporzione. Lo regola il § 75 VVG (legge tedesca sul contratto di assicurazione), che richiede però che la somma sia considerevolmente inferiore al valore. Se compri molte cose nuove, comunicalo. Subito. Il GDV consiglia di adeguare subito la somma dopo acquisti importanti. Secondo il GDV si può concordare in aggiunta una clausola di indicizzazione che cresce con i prezzi.
Che cosa è assicurato e che cosa no
Incendio, fulmine, esplosione, acqua condotta, tempesta da forza 8, grandine e furto con scasso sono inclusi. Anche rapina e vandalismo dopo un furto con scasso. Non sono inclusi il furto semplice, il borseggio e il furto con raggiro. Se quindi ti rubano la borsa al bar, la polizza di solito serve a poco.
I danni da eventi naturali come piogge torrenziali e alluvioni di norma non sono compresi. Chi abita al piano terra o tiene cose di valore in cantina dovrebbe prendere sul serio la questione dell’aggiunta. La BaFin indica come base per il premio il rischio nel luogo di residenza, qui non trovi una previsione per il tuo indirizzo.
Per gli oggetti di valore valgono limiti. La Verbraucherzentrale indica il 20 per cento della somma assicurata per sinistro, e contanti, documenti e oro devono inoltre essere custoditi in modo sicuro, per esempio in una cassaforte. Fai i conti: chi eredita gioielli può superare in fretta il limite. A quel punto la polizza non è più adatta.
La bicicletta è il secondo classico. Se sta in casa, in cantina chiusa a chiave o in garage, secondo la BaFin è assicurata. Fuori dalla proprietà serve di solito una garanzia aggiuntiva. Con una e-bike costosa vale la pena guardare la somma per ogni bici.
Quello che molti non sanno: sono compresi anche i costi conseguenti. Se dopo un incendio l’abitazione va sgomberata, secondo la Verbraucherzentrale l’assicuratore paga sgombero, messa in sicurezza, deposito e cambio delle serrature, oltre all’hotel per circa 100 giorni, con un tetto pari a una frazione della somma. Anche in viaggio la copertura arriva più lontano di quanto si pensi. Le cose che sono fuori casa solo temporaneamente restano di solito coassicurate fino a circa tre mesi in tutto il mondo, entro i limiti. Il portatile nella camera d’albergo può quindi essere coperto. La bicicletta alla stazione piuttosto no.
Trasloco, convivenza, disdetta
Se traslochi all’interno della Germania, il contratto vale per la nuova abitazione. Di solito per due mesi sono protette entrambe le abitazioni. Comunica il trasloco al più tardi al suo inizio, perché con la nuova superficie cambia anche la somma. Se due persone vanno a vivere insieme, secondo la BaFin il più recente dei due contratti doppi può essere annullato.
I contratti durano di solito un anno e si rinnovano, la disdetta si dà di norma con tre mesi di preavviso prima della scadenza. Dopo un sinistro o un aumento del premio è possibile anche una disdetta straordinaria. Verifica il termine nella polizza prima di firmare qualcosa.
In caso di sinistro
Denuncia subito il danno, in caso di furto con scasso anche alla polizia. Poi conta quello che riesci a dimostrare. Foto e video della tua abitazione, scontrini e un elenco rendono molte cose più facili, perché dopo un incendio o un furto con scasso devi ricostruire a memoria tutto quello che c’era negli armadi, e senza documenti quasi nessuno ci riesce del tutto. Questi documenti non dovrebbero stare solo nell’abitazione che sta bruciando.
Che cosa mostra un confronto
Tarifcheck (portale tedesco) chiede luogo di residenza, superficie e garanzie ed elenca le tariffe con i limiti di indennizzo. Secondo Tarifcheck sul mercato più di cento compagnie offrono tariffe per il contenuto di casa, quante di queste compaiano nel calcolatore non è indicato. Tarifcheck, secondo quanto dichiara, non è né broker né intermediario, i contratti si concludono presso partner esterni. I valori al metro quadrato del sito si contraddicono in parte, perciò prendi i dati dall’offerta stessa, non da un testo di guida, nemmeno dal nostro.
Un confronto aiuta a mettere ordine, ma non sostituisce una consulenza. Se tramite il nostro link nasce un contratto, possiamo ricevere un compenso, ma non possiamo offrirti consulenza.
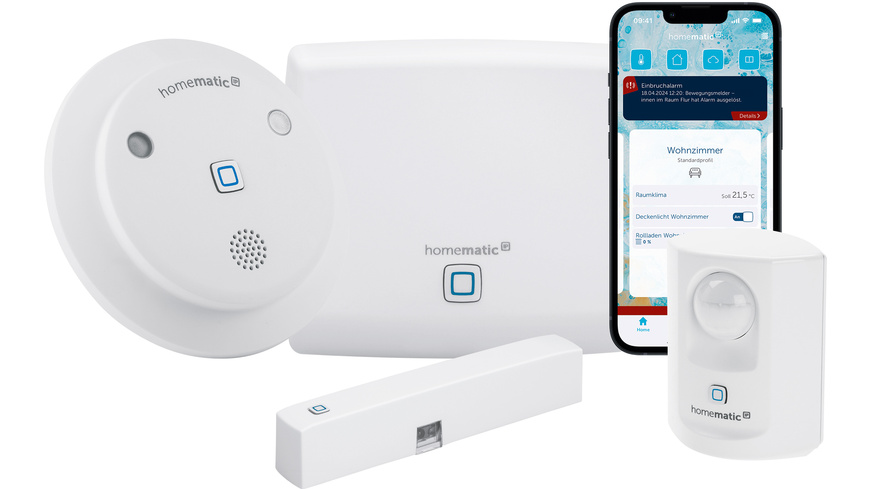
Per la protezione prima del danno si abbinano le nostre guide a casseforti, sistemi d’allarme e lucchetti per bici. Per il trasloco aiuta inoltre trasferire luce e internet.
Per l’auto, in Germania per il cambio vale di solito la data di riferimento del 30 novembre; che cosa conta lo spiega la guida Cambiare assicurazione auto.
Domande frequenti
Come si calcola la somma assicurata per il contenuto di casa?
Di norma si assicura al valore a nuovo. Con il modello a superficie applichi un forfait per metro quadrato. Per 80 metri quadrati il forfait più basso dà matematicamente 52.000. Con il modello a somma elenchi ogni oggetto con il suo valore a nuovo, è più preciso ma richiede lavoro.
Che cosa succede in caso di sottoassicurazione?
L'assicuratore riduce ogni danno in proporzione. Se le cose sono assicurate solo al 50 per cento del loro valore, paga la metà di ogni danno, anche di quelli piccoli. Lo regola il § 75 della VVG (legge tedesca sul contratto di assicurazione). Il GDV (associazione tedesca degli assicuratori) consiglia di adeguare subito la somma dopo acquisti importanti.
Il furto della bicicletta è coperto dall'assicurazione del contenuto di casa?
Se la bici sta in casa, in cantina chiusa a chiave o in garage, secondo la BaFin (autorità tedesca di vigilanza finanziaria) è assicurata. Fuori dalla proprietà serve di solito una garanzia aggiuntiva. Con una e-bike costosa dovresti verificare la somma per ogni bici.
Che cosa non è assicurato nell'assicurazione del contenuto di casa?
Il furto semplice, il borseggio e il furto con raggiro non sono inclusi. Anche i danni da eventi naturali come piogge torrenziali e alluvioni di norma non sono compresi e richiedono un'aggiunta. Per gli oggetti di valore valgono limiti, secondo la Verbraucherzentrale (centrale tedesca dei consumatori) spesso il 20 per cento della somma assicurata.
Che cosa vale in caso di trasloco?
Se traslochi all'interno della Germania, il contratto vale per la nuova abitazione, di solito per due mesi sono protette entrambe le abitazioni. Comunica il trasloco al più tardi al suo inizio, perché con la superficie cambia anche la somma. Se due persone vanno a vivere insieme, secondo la BaFin il contratto più recente può essere annullato.
Che cosa aiuta in caso di sinistro nell'assicurazione del contenuto di casa?
Denuncia subito il danno, in caso di furto con scasso anche alla polizia. Foto e video dell'abitazione, scontrini e un elenco facilitano la prova. Non conservare questi documenti solo in casa.
Fonti
- Verbraucherzentrale: assicurazione del contenuto di casa
- BaFin: assicurazione del contenuto di casa
- GDV: evitare la sottoassicurazione del contenuto di casa
- § 75 VVG: sottoassicurazione
- Tarifcheck: assicurazione del contenuto di casa
Dove acquistare
- Confronta su Tarifcheck: WohnflächenmodellVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: SummenmodellVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: WertsachenVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: FahrradVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: ElementarschutzVedi su TarifcheckDisponibile in Germania: Tarifcheck
Non hai ancora deciso?
Continua a confrontare con calma – tutti gli articoli di questa categoria vengono controllati ogni mese per modelli nuovi e fuori produzione.