Indice6 sezioni
Questa guida è stata pubblicata originariamente in tedesco su handgetestet.de.
Un’auto elettrica non si assicura in modo diverso da una a benzina. La responsabilità civile è obbligatoria, kasko parziale e kasko completa sono facoltative, e per il premio contano classe di tipo, classe regionale e classe di merito. La differenza sta nelle clausole della kasko. Una batteria costa molto, i cavi ad alta tensione sono più cari dei cavi di accensione, e una parte della protezione dipende dal cavo di ricarica e dalla wallbox in garage. Proprio lì si separano tariffe che a prima vista sembrano uguali.
Non raccomandiamo nessun assicuratore e nessuna tariffa. Quel che segue si basa sulle condizioni modello del GDV (l’associazione tedesca degli assicuratori), sulle informazioni della stessa associazione e sulle indicazioni dell’ADAC (l’automobile club tedesco). Il tuo contratto può essere diverso.
La batteria è davvero assicurata?
Sì, come parte del veicolo. Il GDV scrive che la batteria, in quanto parte del veicolo, è inclusa nell’assicurazione kasko (stato al 18.12.2023). Senza kasko il danno alla tua batteria non lo paga nessuno tranne te. La responsabilità civile paga solo ciò che causi agli altri.
Il punto interessante è quali eventi siano assicurati. Le AKB 2015 (le condizioni generali modello tedesche per l’assicurazione auto, stato al 13.10.2026) elencano per la kasko parziale: incendio ed esplosione, furto, tempesta, grandine, fulmine e alluvione, la collisione con selvaggina, rottura dei vetri e danni da cortocircuito al cablaggio. Su quest’ultimo punto c’è una breve frase che per le auto elettriche significa molto: i danni conseguenti non sono assicurati. Se un cortocircuito si propaga dal cavo all’elettronica o alla batteria, il modello non interviene.
Molti assicuratori vanno oltre il modello. Secondo il GDV, a seconda della tariffa le batterie si possono assicurare contro incendio, sovratensione e fulmine, cortocircuito, furto, attacchi hacker e danni conseguenti da morso di animali. Se è previsto nella tua offerta lo dicono solo le condizioni contrattuali. Chiedi in modo concreto, invece di fidarti di un titolo come “protezione auto elettrica”.
Cosa la kasko non paga
Il guasto normale. Secondo il GDV la kasko completa copre i danni da incidente, ma non i guasti ordinari. Anche le condizioni modello escludono nella kasko completa i danni la cui unica causa è affaticamento del materiale, sollecitazione eccessiva o usura. Chi teme che la capacità della batteria cali con gli anni trova la risposta nella garanzia del produttore, non nell’assicurazione.
Altrettanto importante è la questione del valore. Il GDV consiglia di verificare se in caso di sinistro viene rimborsato il valore a nuovo o il valore attuale della batteria. Su un’auto di tre anni tra i due può esserci una bella differenza. Alcuni assicuratori, dopo un danno totale, si fanno carico anche dello smaltimento della batteria agli ioni di litio, se non lo fa il produttore.
In leasing? Allora valgono regole proprie. Con un’auto in leasing il locatore di solito pretende una kasko completa. Se in leasing è solo la batteria, secondo il GDV l’indennizzo per la batteria spetta al locatore.
| Sinistro | Kasko parziale secondo il modello | A cosa fare attenzione |
|---|---|---|
| La batteria prende fuoco | sì, come incendio | costi di spegnimento e di stoccaggio nel container d’acqua coperti? |
| Una martora morde un cavo ad alta tensione | solo se la tariffa include il morso di animali | danni conseguenti alla batteria citati espressamente? |
| Cortocircuito al cablaggio | sì, senza danni conseguenti | danni conseguenti a elettronica e batteria inclusi? |
| Sovratensione da fulmine durante la ricarica | fulmine sì, sovratensione a seconda della tariffa | sovratensione con un massimale sufficiente? |
| Cavo di ricarica rubato | nel modello non regolato espressamente | cavo di ricarica indicato come accessorio coperto? |
| Un incidente danneggia la batteria | no, è un caso per la kasko completa | valore a nuovo o attuale, costi della verifica dello stato |
| La batteria perde capacità | no | controllare la garanzia del produttore |
Un caso ipotetico rende concreta la differenza. Di notte una martora morde un cavo nel vano motore, al mattino l’auto segnala un errore nel sistema ad alta tensione. Con una kasko parziale che segue solo il modello, il morso in sé non sarebbe un evento assicurato, perché il morso di animali lì non compare nemmeno nell’elenco. Una tariffa che include il morso di animali paga il cavo. Se si fa carico anche della diagnosi e di una batteria danneggiata lo decide solo la frase sui danni conseguenti. È proprio quella frase che dovresti leggere prima di firmare.
Cavo di ricarica e wallbox: chi paga cosa?
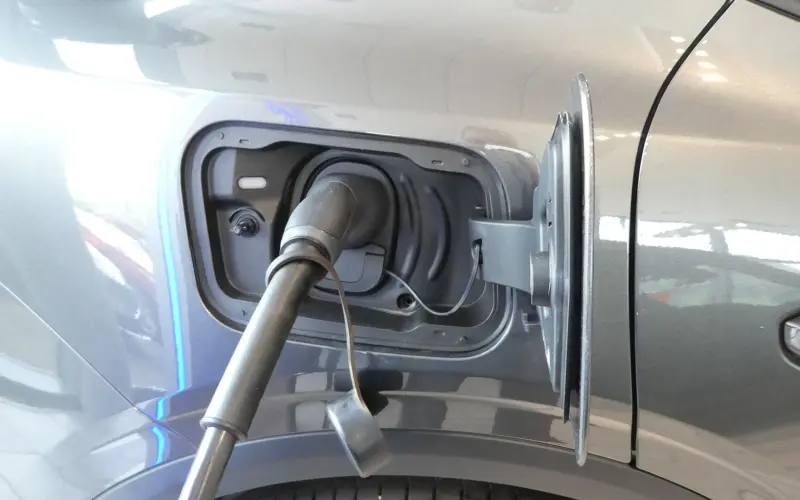
Il cavo di ricarica è un caso limite. Le condizioni modello assicurano nella kasko gli accessori che si trovano chiusi a chiave nel veicolo e servono esclusivamente all’uso del veicolo. Il cavo di ricarica non lo citano espressamente, e a bordo strada non è certo chiuso a chiave. L‘ADAC consiglia quindi di includere espressamente nell’assicurazione il furto del cavo di ricarica (03.12.2024). I furti avvengono, ma secondo l’ADAC statistiche affidabili ancora non ce ne sono.
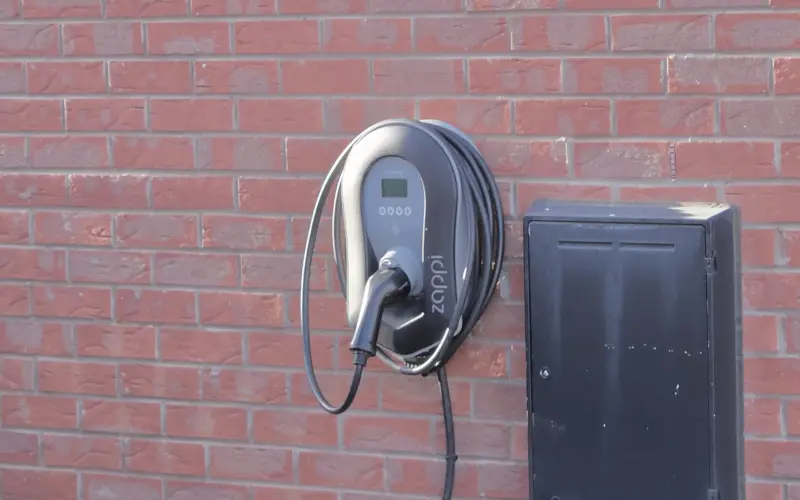
La wallbox di solito non rientra affatto nell’assicurazione auto. Se è fissata stabilmente alla casa, secondo il GDV (03.05.2024) è un caso per l’assicurazione del fabbricato, a seconda del contratto contro tempesta, grandine, fulmine, sovratensione, incendio, acqua condotta ed esplosione. In alternativa l’associazione indica l’assicurazione sul contenuto della casa. Se condividi la wallbox con i vicini, il GDV consiglia una responsabilità civile privata. E se una martora morde il cavo durante la ricarica, secondo il GDV paga la kasko completa. Alcune tariffe auto ormai assicurano anche i danni alla propria wallbox, per esempio per uso scorretto. È una prestazione aggiuntiva, non uno standard.
Su una cosa gli assicuratori sono chiari: ricaricare dalla presa domestica non è una soluzione permanente. Il GDV lo sconsiglia vivamente, perché queste prese non sono costruite per un carico elevato e prolungato e possono causare incendi da surriscaldamento. In Germania, inoltre, secondo il § 19 della Niederspannungsanschlussverordnung (il regolamento tedesco sugli allacciamenti in bassa tensione) ogni wallbox va notificata al gestore di rete, non solo da 11 kW in su; di solito se ne occupa l’elettricista. Chi vive in affitto ha diritto, secondo il § 554 del BGB (il codice civile tedesco), a ottenere dal proprietario il permesso per l’installazione. Approfondimenti nelle nostre guide alla wallbox e alla ricarica nei condomini; i dettagli sul lato edificio sono nella guida all‘assicurazione del fabbricato.
Le auto elettriche costano di più da assicurare?
Non necessariamente. Secondo il GDV, nel calcolo il tipo di alimentazione non ha alcun ruolo. La classe di tipo deriva dal bilancio dei sinistri del modello, cioè da quanto spesso e quanto costosamente è coinvolto in danni. Due effetti in parte si compensano. Secondo uno studio del GDV, le auto elettriche causano nella responsabilità civile dal 5 al 10 per cento di incidenti in meno rispetto ad auto a combustione paragonabili, nella kasko completa circa il 20 per cento di danni in meno. Le loro riparazioni però costano in media dal 30 al 35 per cento in più. Entrambe le cose confluiscono nella classe di tipo.
Perché più care? Dopo un incidente l’auto deve prima essere messa in sicurezza togliendo tensione, e servono tecnici formati. Il peso elevato della batteria aumenta i danni. E i cavi ad alta tensione da sostituire dopo un morso di martora sono per il GDV una voce costosa. Un rischio di incendio più alto, invece, l’associazione non lo vede.
Buona notizia per chi passa all’elettrico: secondo il GDV puoi portarti dietro lo sconto per assenza di sinistri della precedente auto a combustione. Come funziona esattamente il trasferimento lo spiega la nostra guida alla classe di merito.
Kasko parziale o kasko completa?
Per un’auto elettrica nuova o finanziata GDV e ADAC sono a favore della kasko completa. Il GDV lo motiva con i costi d’acquisto più alti, l’ADAC anche con il fatto che le auto elettriche sono spesso più giovani e più costose di auto a combustione paragonabili. Per un’usata più vecchia con un valore residuo basso il conto è diverso. Allora può bastare la kasko parziale, a condizione che copra i rischi tipici dell’auto elettrica, come morso di animali e danni conseguenti.
La nostra lista di controllo per ogni offerta, senza ordine di priorità: danni conseguenti dopo cortocircuito e morso di animali alla batteria, sovratensione, furto del cavo di ricarica, valore a nuovo o attuale della batteria, costi per una verifica dello stato della batteria dopo un sinistro, costi di spegnimento e container d’acqua in caso di incendio. Se manca uno di questi punti, la tariffa non è per forza cattiva. Ma sai cosa resta a tuo carico.
La panoramica del mercato la offre un comparatore come quello del nostro partner Tarifcheck (portale tedesco). Non sostituisce una consulenza e non mostra necessariamente tutti i fornitori. Tarifcheck, secondo quanto dichiara, non è né broker né intermediario. Se tramite il nostro link nasce un contratto, possiamo ricevere un compenso. Chi vuole cambiare a fine anno, con un anno assicurativo che termina il 31 dicembre, deve disdire entro il 30 novembre: i dettagli sono nella guida Cambiare assicurazione auto. Se il premio è stato aumentato, in certi casi aiuta il recesso straordinario dopo un aumento del premio.
E il cavo di ricarica in sé? Quali tipi esistono e a cosa fare attenzione quando lo compri lo spiega la guida Cavo di ricarica per l’auto elettrica.
Se l’auto elettrica è la tua prima auto, la guida all’assicurazione auto per neopatentati ti aiuta a entrare nel sistema delle classi di merito.
Domande frequenti
La batteria di un'auto elettrica è assicurata nella kasko?
Sì, secondo il GDV come parte del veicolo. Quali eventi sono coperti dipende dalla tariffa. Secondo le condizioni modello, la kasko parziale paga per esempio in caso di incendio, furto o fulmine, il cortocircuito al cablaggio però senza i danni conseguenti. I danni da incidente alla batteria li copre solo la kasko completa.
L'assicurazione paga se la batteria perde capacità?
No. Secondo il GDV la kasko non paga i normali guasti, e le condizioni modello escludono usura e affaticamento del materiale. Qui aiuta solo la garanzia del produttore.
Chi paga se viene rubato il cavo di ricarica?
Le tariffe lo regolano in modo diverso. Le condizioni modello non citano espressamente il cavo di ricarica. L'ADAC (automobile club tedesco) consiglia di includere espressamente nell'assicurazione il furto del cavo di ricarica.
Quale assicurazione paga i danni alla wallbox?
Se è fissata stabilmente alla casa, di solito l'assicurazione del fabbricato, a seconda del contratto per esempio in caso di fulmine, sovratensione o incendio. In alternativa il GDV indica l'assicurazione sul contenuto della casa. Se la wallbox è condivisa con i vicini, consiglia una responsabilità civile privata.
L'assicurazione di un'auto elettrica costa di più?
Non necessariamente. Secondo il GDV il tipo di alimentazione non conta: la classe di tipo nasce dal bilancio dei sinistri del modello. Secondo uno studio del GDV le auto elettriche causano meno danni, ma le riparazioni costano in media dal 30 al 35 per cento in più.
Posso portarmi dietro la classe di merito dell'auto a combustione?
Sì, secondo il GDV è possibile se assicuri l'auto elettrica al posto dell'auto precedente. Conta l'andamento effettivo dei sinistri, le classificazioni speciali non si trasferiscono.
Fonti
- GDV: AKB 2015, stato al 13.10.2026 (A.2 assicurazione kasko)
- GDV: assicurare le auto elettriche (18.12.2023)
- GDV: le riparazioni delle auto elettriche costano di più? (13.12.2021)
- GDV: installare e assicurare una wallbox (03.05.2024)
- ADAC: assicurazione auto per l’auto elettrica (03.12.2024)
- Tarifcheck: assicurazione auto
Dove acquistare
- Confronta su Tarifcheck: Akku brenntVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: Marder beißt HochvoltkabelVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: Kurzschluss an der VerkabelungVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: Überspannung durch Blitz beim LadenVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: Ladekabel gestohlenVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: Unfall beschädigt den AkkuVedi su TarifcheckDisponibile in Germania: Tarifcheck
- Confronta su Tarifcheck: Akku verliert KapazitätVedi su TarifcheckDisponibile in Germania: Tarifcheck
Non hai ancora deciso?
Continua a confrontare con calma – tutti gli articoli di questa categoria vengono controllati ogni mese per modelli nuovi e fuori produzione.