Spis treściSekcje: 6
Ten poradnik został pierwotnie opublikowany w języku niemieckim na handgetestet.de.
Samochód elektryczny ubezpiecza się tak samo jak auto benzynowe. OC jest obowiązkowe, częściowe i pełne autocasco są dobrowolne, a o składce decydują klasa typu, klasa regionalna i klasa bezszkodowości. Różnica tkwi w drobnym druku autocasco. Akumulator kosztuje dużo pieniędzy, przewody wysokonapięciowe są droższe niż przewody zapłonowe, a część ochrony dotyczy kabla do ładowania i wallboxa w garażu. Właśnie tam rozchodzą się taryfy, które na pierwszy rzut oka wyglądają tak samo.
Nie polecamy żadnego ubezpieczyciela ani żadnej taryfy. Poniższe informacje opierają się na wzorcowych warunkach GDV (niemieckiego związku ubezpieczycieli), na informacjach samego związku i na wskazówkach ADAC (niemieckiego automobilklubu). Twoja umowa może się różnić.
Czy akumulator w ogóle jest ubezpieczony?
Tak, jako część pojazdu. GDV pisze, że akumulator jako część pojazdu jest objęty ubezpieczeniem autocasco (stan na 18 grudnia 2023). Bez autocasco szkodę na własnym akumulatorze ponosisz wyłącznie Ty. OC płaci tylko za to, co wyrządzisz innym.
Ciekawie robi się przy pytaniu, jakie zdarzenia są objęte ochroną. Niemieckie wzorcowe ogólne warunki ubezpieczenia komunikacyjnego AKB 2015 (stan na 13 października 2026) wymieniają dla częściowego autocasco: pożar i wybuch, kradzież, wichurę, grad, uderzenie pioruna i powódź, zderzenie ze zwierzyną płową, stłuczenie szyb oraz szkody spowodowane zwarciem w okablowaniu. Przy tym ostatnim punkcie stoi krótkie zdanie, które dla aut elektrycznych znaczy bardzo wiele: szkody następcze nie są ubezpieczone. Jeśli zwarcie przejdzie z kabla na elektronikę albo akumulator, wzorzec nie działa.
Wielu ubezpieczycieli wychodzi poza wzorzec. Według GDV akumulatory można zależnie od taryfy ubezpieczyć od pożaru, przepięcia i uderzenia pioruna, zwarcia, kradzieży, ataków hakerskich oraz szkód następczych po pogryzieniu przez zwierzęta. Czy znajduje się to w Twojej ofercie, zdradzą tylko warunki ubezpieczenia. Pytaj konkretnie, zamiast polegać na nagłówku w rodzaju „ochrona e-auta”.
Za co autocasco nie płaci
Za zwykłą usterkę. Pełne autocasco pokrywa według GDV szkody powstałe w wypadku, ale nie zwykłe awarie. Także wzorcowe warunki wyłączają w pełnym autocasco szkody, których jedyną przyczyną jest zmęczenie materiału, przeciążenie lub zużycie. Kto obawia się, że pojemność akumulatora z biegiem lat spadnie, znajdzie odpowiedź w gwarancji producenta, a nie w ubezpieczeniu.
Równie ważne jest pytanie o wartość. GDV radzi zwrócić uwagę, czy w razie szkody zwracana jest wartość nowego akumulatora, czy jego wartość rynkowa. Przy trzyletnim aucie różnica między nimi może być duża. Niektórzy ubezpieczyciele po szkodzie całkowitej przejmują też utylizację akumulatora litowo-jonowego, o ile nie robi tego producent.
Leasing? Wtedy obowiązują osobne zasady. Przy aucie w leasingu leasingodawca z reguły wymaga pełnego autocasco. Jeśli w leasingu jest tylko akumulator, odszkodowanie za akumulator przysługuje według GDV leasingodawcy.
| Szkoda | Częściowe autocasco według wzorca | Na co zwrócić uwagę |
|---|---|---|
| Akumulator się pali | tak, jako pożar | Czy koszty gaszenia i przechowywania w kontenerze z wodą są objęte ochroną? |
| Kuna przegryza przewód wysokonapięciowy | tylko jeśli taryfa obejmuje pogryzienie przez zwierzęta | Czy szkody następcze na akumulatorze są wymienione wprost? |
| Zwarcie w okablowaniu | tak, bez szkód następczych | Czy szkody następcze na elektronice i akumulatorze są objęte? |
| Przepięcie od pioruna podczas ładowania | uderzenie pioruna tak, przepięcie zależnie od taryfy | Czy przepięcie jest ubezpieczone na wystarczającą kwotę? |
| Kradzież kabla do ładowania | we wzorcu nieuregulowane wprost | Czy kabel do ładowania jest wymieniony jako ubezpieczone wyposażenie? |
| Wypadek uszkadza akumulator | nie, to sprawa dla pełnego autocasco | wartość nowego czy rynkowa, koszty badania stanu |
| Akumulator traci pojemność | nie | sprawdzić gwarancję producenta |
Przykładowa sytuacja dobrze pokazuje różnicę. W nocy kuna przegryza kabel w komorze silnika, a rano auto zgłasza błąd w układzie wysokonapięciowym. Przy częściowym autocasco według samego wzorca samo pogryzienie nie byłoby zdarzeniem ubezpieczonym, bo pogryzienia przez zwierzęta w ogóle nie ma na liście. Taryfa, która obejmuje pogryzienie przez zwierzęta, zapłaci za kabel. Czy pokryje też diagnozę i uszkodzony akumulator, rozstrzyga wyłącznie zdanie o szkodach następczych. Właśnie to zdanie warto przeczytać przed podpisaniem umowy.
Kabel do ładowania i wallbox: kto za co płaci?
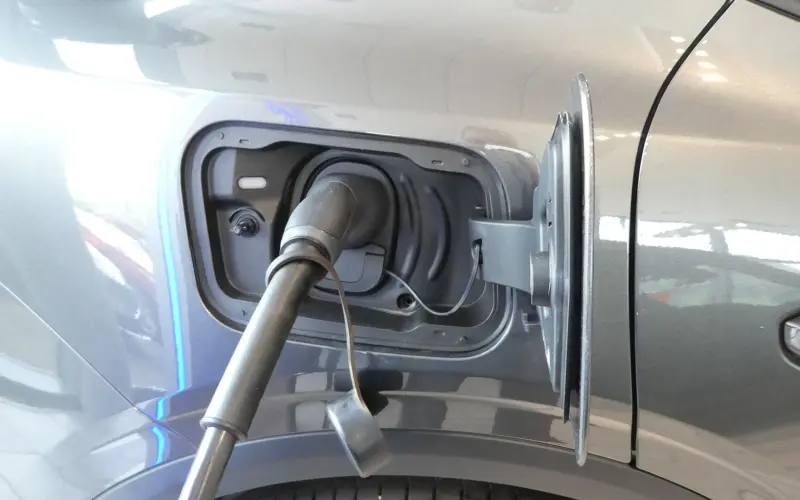
Kabel do ładowania to przypadek graniczny. Wzorcowe warunki obejmują w autocasco wyposażenie, które leży zamknięte w pojeździe i służy wyłącznie do jego użytkowania. Kabla do ładowania nie wymieniają wprost, a przy krawężniku nie leży on akurat pod zamknięciem. ADAC radzi więc, by wyraźnie objąć ubezpieczeniem kradzież kabla do ładowania (3 grudnia 2024). Kradzieże się zdarzają, ale według ADAC wiarygodnych statystyk jeszcze nie ma.
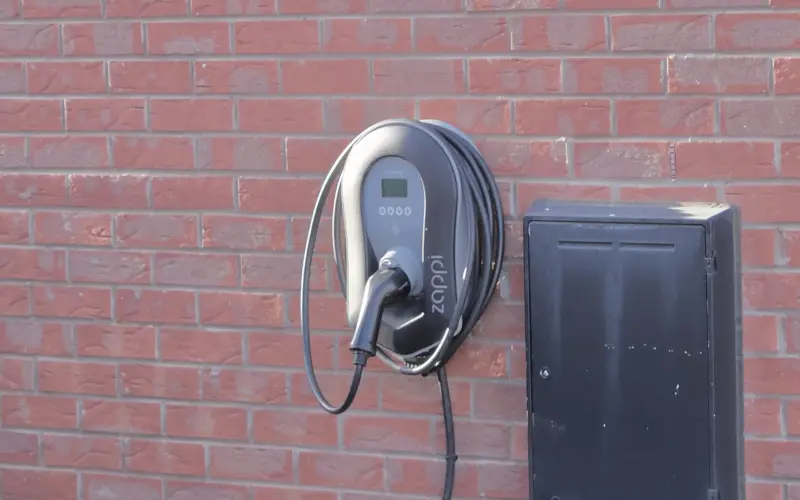
Wallbox zwykle w ogóle nie należy do ubezpieczenia komunikacyjnego. Jeśli jest na stałe połączony z domem, to według GDV (3 maja 2024) sprawa dla ubezpieczenia budynku, zależnie od umowy od wichury, gradu, uderzenia pioruna, przepięcia, pożaru, zalania wodą z instalacji i wybuchu. Jako alternatywę związek wymienia ubezpieczenie mienia domowego. Jeśli dzielisz wallbox z sąsiadami, GDV zaleca prywatne ubezpieczenie OC. A jeśli kuna przegryzie kabel podczas ładowania, według GDV płaci pełne autocasco. Niektóre taryfy komunikacyjne ubezpieczają już także szkody na własnym wallboxie, na przykład wskutek błędnej obsługi. To świadczenie dodatkowe, a nie standard.
Co ubezpieczyciele mówią jasno: ładowanie z domowego gniazdka nie jest rozwiązaniem na stałe. GDV stanowczo to odradza, bo takie gniazdka nie są zbudowane na wysokie obciążenie ciągłe i może dojść do pożaru wskutek przegrzania. Ponadto każdy wallbox musi zostać zgłoszony operatorowi sieci zgodnie z § 19 niemieckiego rozporządzenia o przyłączach niskiego napięcia (Niederspannungsanschlussverordnung), nie dopiero od 11 kW; zajmuje się tym z reguły elektryk. Kto wynajmuje mieszkanie, ma według § 554 niemieckiego kodeksu cywilnego (BGB) prawo do tego, by wynajmujący zezwolił na montaż. Więcej na ten temat w naszych poradnikach o wallboxach i o ładowaniu w budynku wielorodzinnym, a szczegóły od strony budynku opisuje poradnik Ubezpieczenie budynku mieszkalnego (po angielsku).
Czy ubezpieczenie aut elektrycznych jest droższe?
Niekoniecznie. Przy kalkulacji rodzaj napędu według GDV nie odgrywa roli. Klasa typu wynika z bilansu szkód danego modelu, czyli z tego, jak często i jak kosztownie bierze on udział w szkodach. Dwa efekty częściowo się przy tym znoszą. Auta elektryczne według badania GDV powodują w OC o 5 do 10 procent mniej wypadków niż porównywalne auta spalinowe, a w pełnym autocasco około 20 procent mniej szkód. Ich naprawy kosztują jednak średnio o 30 do 35 procent więcej. Oba czynniki wpływają na klasę typu.
Dlaczego drożej? Po wypadku auto trzeba najpierw odłączyć od napięcia, do czego potrzebni są przeszkoleni specjaliści. Duża masa akumulatora powiększa szkody. A wymienione po pogryzieniu przez kunę przewody wysokonapięciowe GDV uważa za kosztowną pozycję. Większego zagrożenia pożarowego związek natomiast nie widzi.
Dobra wiadomość dla przesiadających się: zniżkę za bezszkodową jazdę z dotychczasowego auta spalinowego możesz według GDV zabrać ze sobą. Jak dokładnie przebiega przeniesienie, wyjaśnia nasz poradnik o klasie bezszkodowości.
Częściowe czy pełne autocasco?
Przy nowym lub kredytowanym aucie elektrycznym GDV i ADAC opowiadają się za pełnym autocasco. GDV uzasadnia to wyższymi kosztami zakupu, ADAC dodatkowo tym, że auta elektryczne są często młodsze i droższe niż porównywalne auta spalinowe. Przy starszym używanym aucie o niskiej wartości rezydualnej rachunek wygląda inaczej. Wtedy może wystarczyć częściowe autocasco, pod warunkiem że obejmuje typowe dla aut elektrycznych ryzyka, takie jak pogryzienie przez zwierzęta i szkody następcze.
Nasza lista kontrolna dla każdej oferty, bez kolejności ważności: szkody następcze po zwarciu i pogryzieniu przez zwierzęta na akumulatorze, przepięcie, kradzież kabla do ładowania, wartość nowego lub rynkowa akumulatora, koszty badania stanu akumulatora po szkodzie, koszty gaszenia i kontener z wodą przy pożarze. Jeśli brakuje któregoś z tych punktów, taryfa nie jest zła. Wiesz jednak wtedy, co ponosisz sam.
Przegląd rynku daje kalkulator, taki jak ten naszego partnera Tarifcheck (niemiecka porównywarka). Nie zastępuje on porady i nie musi pokazywać wszystkich ofert. Tarifcheck według własnych informacji nie jest ani brokerem, ani pośrednikiem. Jeśli przez nasz link dojdzie do zawarcia umowy, możemy otrzymać za to wynagrodzenie. Kto chce zmienić ubezpieczyciela na koniec roku, przy roku ubezpieczeniowym kończącym się 31 grudnia musi wypowiedzieć umowę do 30 listopada; szczegóły opisuje poradnik Zmiana ubezpieczenia samochodu. Jeśli składka została podniesiona, w pewnych okolicznościach pomoże wypowiedzenie nadzwyczajne po podwyżce składki.
A sam kabel do ładowania? Jakie są typy i na co zwrócić uwagę przy zakupie, opisuje poradnik Kabel do ładowania auta elektrycznego.
Jeśli auto elektryczne to Twój pierwszy własny samochód, poradnik o ubezpieczeniu samochodu dla początkujących kierowców pomoże przy wejściu w system klas bezszkodowości.
Najczęściej zadawane pytania
Czy akumulator auta elektrycznego jest objęty autocasco?
Tak, według GDV jako część pojazdu. Jakie zdarzenia są objęte ochroną, zależy od taryfy. Według wzorcowych warunków częściowe autocasco płaci na przykład za pożar, kradzież czy uderzenie pioruna, ale za zwarcie w okablowaniu bez szkód następczych. Szkody wypadkowe akumulatora pokrywa tylko pełne autocasco.
Czy ubezpieczenie płaci, gdy akumulator traci pojemność?
Nie. Autocasco według GDV nie płaci za zwykłe usterki, a wzorcowe warunki wyłączają zużycie i zmęczenie materiału. Tu pomoże tylko gwarancja producenta.
Kto płaci, gdy skradziony zostanie kabel do ładowania?
Taryfy regulują to różnie. Wzorcowe warunki nie wymieniają kabla do ładowania wprost. ADAC radzi, by wyraźnie objąć ubezpieczeniem kradzież kabla do ładowania.
Które ubezpieczenie płaci za szkody na wallboxie?
Jeśli wallbox jest na stałe połączony z domem, zwykle ubezpieczenie budynku, zależnie od umowy na przykład przy uderzeniu pioruna, przepięciu lub pożarze. Jako alternatywę GDV wymienia ubezpieczenie mienia domowego. Jeśli wallbox jest współdzielony z sąsiadami, zaleca prywatne ubezpieczenie OC.
Czy ubezpieczenie samochodu elektrycznego jest droższe?
Niekoniecznie. Rodzaj napędu według GDV nie ma znaczenia, a klasa typu wynika z bilansu szkód danego modelu. Auta elektryczne według badania GDV powodują mniej szkód, ale ich naprawy kosztują średnio o 30 do 35 procent więcej.
Czy mogę przenieść zniżkę za bezszkodową jazdę z auta spalinowego?
Tak, według GDV jest to możliwe, jeśli ubezpieczasz auto elektryczne w miejsce dotychczasowego samochodu. Liczy się rzeczywista historia szkód, specjalne zaszeregowania nie przechodzą.
Źródła
- GDV: AKB 2015, stan na 13.10.2026 (A.2 ubezpieczenie autocasco)
- GDV: ubezpieczanie aut elektrycznych (18.12.2023)
- GDV: czy koszty napraw aut elektrycznych są wyższe? (13.12.2021)
- GDV: montaż i ubezpieczenie wallboxa (03.05.2024)
- ADAC: ubezpieczenie samochodu elektrycznego (03.12.2024)
- Tarifcheck: ubezpieczenie samochodu
Gdzie kupić
- Porównaj w Tarifcheck: Akku brenntZobacz w TarifcheckDostępne w Niemczech: Tarifcheck
- Porównaj w Tarifcheck: Marder beißt HochvoltkabelZobacz w TarifcheckDostępne w Niemczech: Tarifcheck
- Porównaj w Tarifcheck: Kurzschluss an der VerkabelungZobacz w TarifcheckDostępne w Niemczech: Tarifcheck
- Porównaj w Tarifcheck: Überspannung durch Blitz beim LadenZobacz w TarifcheckDostępne w Niemczech: Tarifcheck
- Porównaj w Tarifcheck: Ladekabel gestohlenZobacz w TarifcheckDostępne w Niemczech: Tarifcheck
- Porównaj w Tarifcheck: Unfall beschädigt den AkkuZobacz w TarifcheckDostępne w Niemczech: Tarifcheck
- Porównaj w Tarifcheck: Akku verliert KapazitätZobacz w TarifcheckDostępne w Niemczech: Tarifcheck
Jeszcze się nie zdecydowałeś?
Porównuj dalej w spokoju – wszystkie artykuły w tej kategorii co miesiąc sprawdzamy pod kątem nowych i wycofanych modeli.