Inhalt6 Abschnitte
Ein Elektroauto wird nicht anders versichert als ein Benziner. Haftpflicht ist Pflicht, Teil- und Vollkasko sind freiwillig, und für den Beitrag zählen Typklasse, Regionalklasse und Schadenfreiheitsklasse. Der Unterschied liegt im Kleingedruckten der Kasko. Ein Akku kostet viel Geld, Hochvoltkabel sind teurer als Zündkabel, und ein Teil des Schutzes hängt am Ladekabel und an der Wallbox in der Garage. Genau dort trennen sich Tarife, die auf den ersten Blick gleich aussehen.
Wir empfehlen keinen Versicherer und keinen Tarif. Was folgt, beruht auf den Musterbedingungen des GDV, auf Informationen des Versicherungsverbands selbst und auf Hinweisen des ADAC. Ihr Vertrag kann abweichen.
Ist der Akku überhaupt versichert?
Ja, als Teil des Fahrzeugs. Der GDV schreibt, dass der Akku als Fahrzeugteil in die Kaskoversicherung eingeschlossen ist (Stand 18.12.2023). Ohne Kasko trägt den Schaden am eigenen Akku niemand außer Ihnen. Die Haftpflicht zahlt nur, was Sie anderen zufügen.
Interessant wird es bei der Frage, welche Ereignisse versichert sind. Die AKB 2015 (Stand 13.10.2026) zählen für die Teilkasko auf: Brand und Explosion, Entwendung, Sturm, Hagel, Blitzschlag und Überschwemmung, den Zusammenstoß mit Haarwild, Glasbruch und Kurzschlussschäden an der Verkabelung. Bei diesem letzten Punkt steht ein kurzer Satz, der für E-Autos viel bedeutet: Folgeschäden sind nicht versichert. Frisst sich ein Kurzschluss vom Kabel in die Elektronik oder den Akku, greift das Muster nicht.
Viele Versicherer gehen über das Muster hinaus. Laut GDV lassen sich Akkus je nach Tarif gegen Brand, Überspannung und Blitzschlag, Kurzschluss, Diebstahl, Hackerangriffe und Folgeschäden durch Tierbiss versichern. Ob das in Ihrem Angebot steht, verrät nur das Bedingungswerk. Fragen Sie konkret nach, statt sich auf eine Überschrift wie „E-Auto-Schutz“ zu verlassen.
Was die Kasko nicht zahlt
Den normalen Defekt. Die Vollkasko deckt laut GDV unfallbedingte Schäden, aber keine gewöhnlichen Ausfälle. Auch die Musterbedingungen schließen in der Vollkasko Schäden aus, deren alleinige Ursache Materialermüdung, Überbeanspruchung oder Abnutzung ist. Wer fürchtet, dass die Kapazität des Akkus mit den Jahren nachlässt, findet die Antwort in der Garantie des Herstellers, nicht in der Versicherung.
Ebenso wichtig ist die Frage nach dem Wert. Der GDV rät, darauf zu achten, ob im Schadenfall der Neu- oder der Zeitwert des Akkus ersetzt wird. Bei einem drei Jahre alten Auto kann zwischen beiden ein großer Betrag liegen. Manche Versicherer übernehmen nach einem Totalschaden auch die Entsorgung des Lithium-Ionen-Akkus, sofern der Hersteller das nicht tut.
Geleast? Dann gelten eigene Regeln. Bei einem geleasten Auto verlangt der Leasinggeber in der Regel eine Vollkasko. Ist nur der Akku geleast, steht die Entschädigung für den Akku nach Angaben des GDV dem Leasinggeber zu.
| Schadenfall | Teilkasko nach Muster | Worauf Sie achten sollten | Angebot (Partnerlink) |
|---|---|---|---|
| Akku brennt | ja, als Brand | Kosten für Löschen und Lagerung im Wassercontainer mitversichert? | Zum Vergleich bei Tarifcheck |
| Marder beißt Hochvoltkabel | nur, wenn der Tarif Tierbiss einschließt | Folgeschäden am Akku ausdrücklich genannt? | Zum Vergleich bei Tarifcheck |
| Kurzschluss an der Verkabelung | ja, ohne Folgeschäden | Folgeschäden an Elektronik und Akku eingeschlossen? | Zum Vergleich bei Tarifcheck |
| Überspannung durch Blitz beim Laden | Blitzschlag ja, Überspannung je nach Tarif | Überspannung in ausreichender Höhe? | Zum Vergleich bei Tarifcheck |
| Ladekabel gestohlen | im Muster nicht ausdrücklich geregelt | Ladekabel als mitversichertes Zubehör genannt? | Zum Vergleich bei Tarifcheck |
| Unfall beschädigt den Akku | nein, das ist ein Fall für die Vollkasko | Neu- oder Zeitwert, Kosten für die Zustandsprüfung | Zum Vergleich bei Tarifcheck |
| Akku verliert Kapazität | nein | Herstellergarantie prüfen | Zum Vergleich bei Tarifcheck |
Ein angenommener Fall macht den Unterschied greifbar. Ein Marder beißt nachts im Motorraum in ein Kabel, am Morgen meldet das Auto einen Fehler im Hochvoltsystem. Mit einer Teilkasko nach reinem Muster wäre der Biss selbst kein versichertes Ereignis, denn Tierbiss steht dort gar nicht in der Liste. Ein Tarif, der Tierbiss einschließt, zahlt das Kabel. Ob er auch die Diagnose und einen beschädigten Akku übernimmt, entscheidet allein der Satz zu den Folgeschäden. Genau diesen Satz sollten Sie vor dem Abschluss lesen.
Ladekabel und Wallbox: wer zahlt wofür?
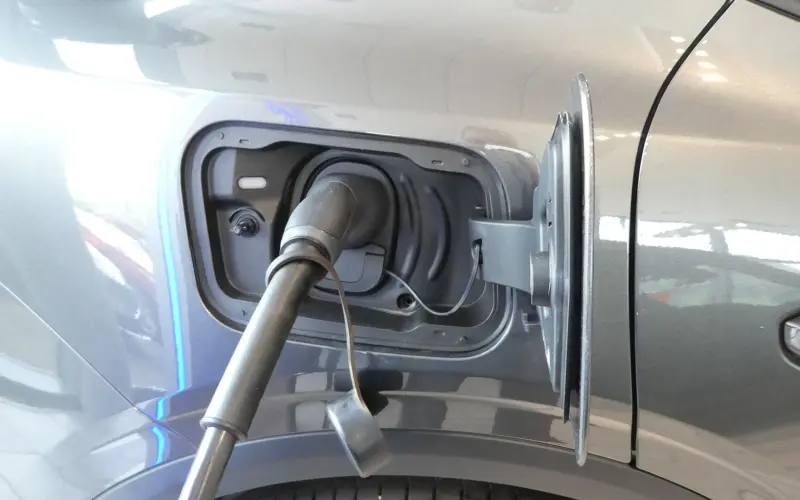
Das Ladekabel ist ein Grenzfall. Die Musterbedingungen versichern in der Kasko Zubehör, das im Fahrzeug unter Verschluss liegt und ausschließlich dem Gebrauch des Fahrzeugs dient. Ein Ladekabel nennen sie nicht ausdrücklich, und am Straßenrand hängt es gerade nicht unter Verschluss. Der ADAC rät deshalb, den Diebstahl des Ladekabels ausdrücklich mitzuversichern (03.12.2024). Diebstähle kommen vor, belastbare Statistiken gibt es nach seinen Angaben noch nicht.
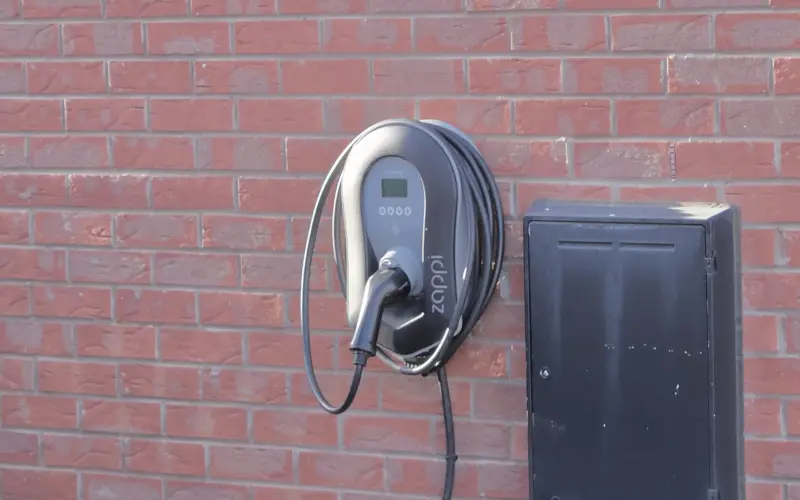
Die Wallbox gehört meist gar nicht in die Kfz-Versicherung. Fest mit dem Haus verbunden, ist sie nach Angaben des GDV (03.05.2024) ein Fall für die Wohngebäudeversicherung, je nach Vertrag gegen Sturm, Hagel, Blitzschlag, Überspannung, Brand, Leitungswasser und Explosion. Alternativ nennt der Verband die Hausratversicherung. Teilen Sie die Wallbox mit Nachbarn, empfiehlt der GDV eine private Haftpflicht. Und beißt ein Marder während des Ladens ins Kabel, zahlt nach seinen Angaben die Vollkasko. Einige Kfz-Tarife versichern inzwischen auch Schäden an der eigenen Wallbox, etwa durch Fehlbedienung. Das ist eine Zusatzleistung, kein Standard.
Was die Versicherer klar sagen: Laden an der Haushaltssteckdose ist keine Dauerlösung. Der GDV rät dringend davon ab, weil solche Steckdosen nicht für hohe Dauerlast gebaut sind und Schmorbrände entstehen können. Seit dem 1. Januar 2024 muss außerdem jede Wallbox beim Netzbetreiber angemeldet werden, nicht erst ab 11 kW. Wer zur Miete wohnt, hat nach § 554 BGB einen Anspruch darauf, dass der Vermieter den Einbau erlaubt. Mehr dazu in unseren Ratgebern zur Wallbox und zum Laden im Mehrfamilienhaus, Details zur Gebäudeseite stehen im Ratgeber Wohngebäudeversicherung.
Sind E-Autos teurer zu versichern?
Nicht zwangsläufig. Für die Kalkulation spielt die Antriebsart nach Angaben des GDV keine Rolle. Die Typklasse ergibt sich aus der Schadenbilanz des Modells, also daraus, wie oft und wie teuer es in Schäden verwickelt ist. Zwei Effekte heben sich dabei teilweise auf. Elektroautos verursachen laut einer GDV-Untersuchung in der Haftpflicht 5 bis 10 Prozent weniger Unfälle als vergleichbare Verbrenner, in der Vollkasko rund 20 Prozent weniger Schäden. Ihre Reparaturen kosten aber im Schnitt 30 bis 35 Prozent mehr. Beides fließt in die Typklasse ein.
Warum teurer? Nach einem Unfall muss das Auto zunächst stromlos gemacht werden, dafür braucht es geschulte Fachkräfte. Das hohe Gewicht der Batterie vergrößert Schäden. Und ausgetauschte Hochvoltkabel nach einem Marderbiss gelten beim GDV als kostspieliger Posten. Eine höhere Brandgefahr sieht der Verband dagegen nicht.
Gute Nachricht für Umsteiger: Den Schadenfreiheitsrabatt vom bisherigen Verbrenner können Sie laut GDV mitnehmen. Wie die Übertragung genau läuft, erklärt unser Ratgeber zur Schadenfreiheitsklasse.
Teilkasko oder Vollkasko?
Bei einem neuen oder finanzierten E-Auto sprechen GDV und ADAC für die Vollkasko. Der GDV begründet das mit den höheren Anschaffungskosten, der ADAC zusätzlich damit, dass E-Autos häufig jünger und teurer sind als vergleichbare Verbrenner. Bei einem älteren Gebrauchten mit geringem Restwert sieht die Rechnung anders aus. Dann kann die Teilkasko genügen, vorausgesetzt, sie deckt die typischen E-Auto-Risiken wie Tierbiss und Folgeschäden.
Unsere Prüfliste für jedes Angebot, ohne Rangfolge: Folgeschäden nach Kurzschluss und Tierbiss am Akku, Überspannung, Diebstahl des Ladekabels, Neu- oder Zeitwert des Akkus, Kosten für eine Zustandsprüfung des Akkus nach einem Schaden, Löschkosten und Wassercontainer bei Brand. Fehlt einer dieser Punkte, ist der Tarif nicht schlecht. Sie wissen dann aber, was Sie selbst tragen.
Den Marktüberblick liefert ein Rechner wie der unseres Partners Tarifcheck. Er ersetzt keine Beratung und zeigt nicht zwingend alle Anbieter. Tarifcheck ist nach eigener Angabe weder Makler noch Vermittler. Kommt über unseren Link ein Vertrag zustande, kann uns das eine Vergütung bringen. Wer zum Jahresende wechseln will, muss bei einem Versicherungsjahr bis 31. Dezember bis zum 30. November kündigen, die Einzelheiten stehen im Ratgeber Kfz-Versicherung wechseln. Wurde der Beitrag erhöht, hilft unter Umständen die Sonderkündigung nach Beitragserhöhung.
Und das Ladekabel selbst? Welche Typen es gibt und worauf es beim Kauf ankommt, steht im Ratgeber Ladekabel fürs Elektroauto.
Ist das Elektroauto das erste eigene Auto, hilft der Ratgeber zur Kfz-Versicherung für Fahranfänger beim Einstieg in die Schadenfreiheitsklasse.
Häufige Fragen
Ist der Akku eines E-Autos in der Kasko versichert?
Ja, laut GDV als Fahrzeugteil. Welche Ereignisse gedeckt sind, hängt vom Tarif ab. Nach den Musterbedingungen zahlt die Teilkasko etwa bei Brand, Diebstahl oder Blitzschlag, Kurzschluss an der Verkabelung aber ohne Folgeschäden. Unfallschäden am Akku deckt nur die Vollkasko.
Zahlt die Versicherung, wenn der Akku an Kapazität verliert?
Nein. Die Kasko zahlt laut GDV keine normalen Defekte, die Musterbedingungen schließen Abnutzung und Materialermüdung aus. Hier hilft nur die Garantie des Herstellers.
Wer zahlt, wenn das Ladekabel gestohlen wird?
Das regeln die Tarife unterschiedlich. Die Musterbedingungen nennen das Ladekabel nicht ausdrücklich. Der ADAC rät, den Diebstahl des Ladekabels ausdrücklich mitzuversichern.
Welche Versicherung zahlt bei Schäden an der Wallbox?
Fest mit dem Haus verbunden, meist die Wohngebäudeversicherung, je nach Vertrag etwa bei Blitzschlag, Überspannung oder Brand. Alternativ nennt der GDV die Hausratversicherung. Wird die Wallbox mit Nachbarn geteilt, rät er zu einer privaten Haftpflicht.
Ist die Versicherung für ein Elektroauto teurer?
Nicht zwangsläufig. Die Antriebsart zählt laut GDV nicht, die Typklasse entsteht aus der Schadenbilanz des Modells. E-Autos verursachen laut einer GDV-Untersuchung weniger Schäden, die Reparaturen kosten aber im Schnitt 30 bis 35 Prozent mehr.
Kann ich meinen Schadenfreiheitsrabatt vom Verbrenner mitnehmen?
Ja, laut GDV ist das möglich, wenn Sie das Elektroauto anstelle des bisherigen Autos versichern. Es zählt der tatsächliche Schadenverlauf, Sondereinstufungen wandern nicht mit.
Quellen
- GDV: AKB 2015, Stand 13.10.2026 (A.2 Kaskoversicherung)
- GDV: Elektroautos versichern (18.12.2023)
- GDV: Sind die Reparaturkosten von E-Autos höher? (13.12.2021)
- GDV: Wallbox installieren und versichern (03.05.2024)
- ADAC: Kfz-Versicherung fürs Elektroauto (03.12.2024)
- Tarifcheck: Kfz-Versicherung
Wo Sie die Produkte bekommen
- Vergleich bei Tarifcheck: Akku brenntZum Vergleich bei Tarifcheck
- Vergleich bei Tarifcheck: Marder beißt HochvoltkabelZum Vergleich bei Tarifcheck
- Vergleich bei Tarifcheck: Kurzschluss an der VerkabelungZum Vergleich bei Tarifcheck
- Vergleich bei Tarifcheck: Überspannung durch Blitz beim LadenZum Vergleich bei Tarifcheck
- Vergleich bei Tarifcheck: Ladekabel gestohlenZum Vergleich bei Tarifcheck
- Vergleich bei Tarifcheck: Unfall beschädigt den AkkuZum Vergleich bei Tarifcheck
- Vergleich bei Tarifcheck: Akku verliert KapazitätZum Vergleich bei Tarifcheck
Unabhängige Tests brauchen Ihre Unterstützung
Ein gründlicher Test kostet Zeit, Technik und oft das Produkt selbst. Hersteller bezahlen uns nicht für gute Urteile – darum kann die Qualität unserer Tests nur durch Ihre Unterstützung über unsere Partnerlinks gesichert werden. Kaufen Sie über einen dieser Links ein, erhalten wir eine kleine Provision. Für Sie ändert sich am Preis nichts, unser Urteil bleibt unabhängig. Danke, dass Sie so auch in Zukunft hochwertige, unabhängige Tests möglich machen.
Noch nicht entschieden?
Vergleichen Sie in Ruhe weiter – alle Beiträge dieser Rubrik werden monatlich auf neue und ausgelaufene Modelle geprüft.